
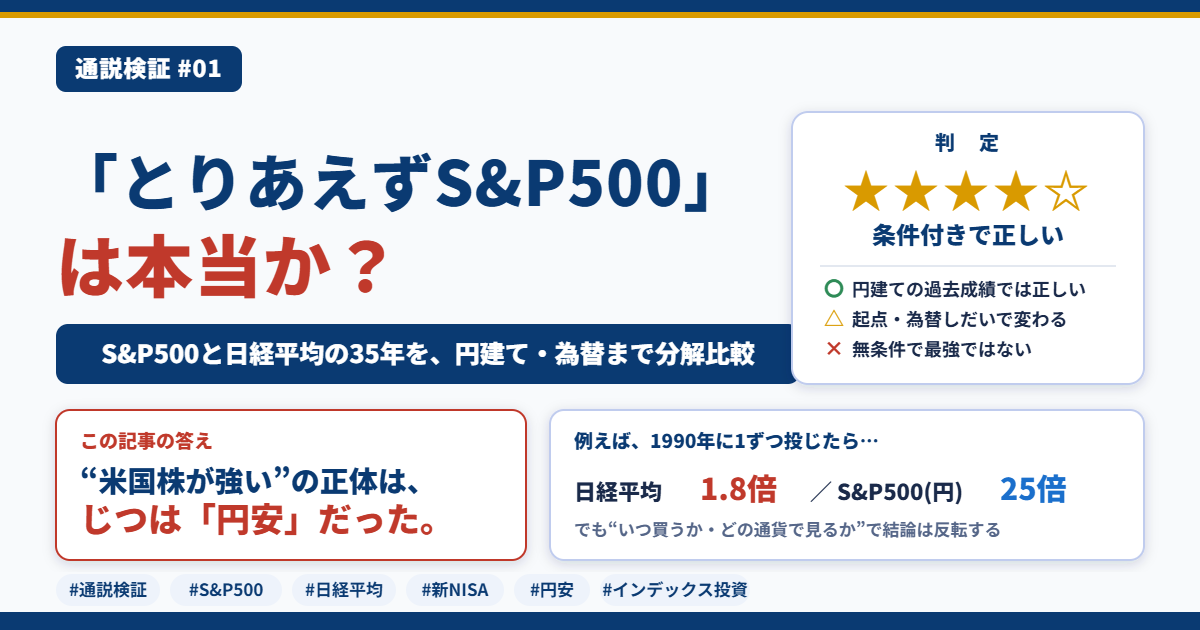
- 「S&P500買っときゃいい」は、円で見れば過去の成績としてはだいたい正しい。ただし「いつ・どの通貨で見るか」で結論はけっこう変わります。
- 実は直近の“米国株つよい”の正体、けっこうな部分が円安でした。株そのものの伸びでは、日本が勝ってた時期もあります。
- 判定:★★★★☆(条件付きで正しい)。「無条件で最強」ではないよ、という話。
新NISAが始まってから、「とりあえずS&P500を積み立てとけばOK」って、もはや合言葉みたいになってますよね。私の周りでもよく聞きます。実際、過去の成績を見るかぎり、それはだいたい正しい。……正しいんですが、ひとつ引っかかったんです。「それ、本当に“米国株が強い”からなの?」と。もしかして、別の何かが効いてるんじゃないか。気になったので、日経平均・S&P500・ドル円の約35年ぶんのデータを引っぱり出して、円建て・為替まで分解して確かめてみました。
- 「S&P500を買っとけ」と言われる根拠は、本当に正しいのか
- その結論、いつ買ったか(起点)でどれくらい変わるのか
- 直近の米国優位の正体は「株の強さ」か、それとも「円安」か
そもそも、なんで「S&P500を買っとけ」と言われるのか
検証するなら、まずは通説にいちばん有利な土俵で戦ってもらうのがフェアですよね。というわけで、わざと日本株にとって最悪のタイミング——1990年のバブル天井からスタートします。「日本株はオワコン、米国株一択」という話って、たいていこの時期を引き合いに語られるんです。だったら、その“いちばん効く証拠”から見てみようじゃないか、というわけです。
下のグラフは、1990年の初めに日本株(日経平均)とアメリカ株(S&P500)へ同じ金額を入れて、いまどうなってるかを「1990年=1.0倍」に揃えて描いたものです。
説明いらないくらいの差なのですが、日経平均はまさかの1.8倍。いっぽうS&P500は円建てで約25倍です。しかも日経平均、1989年末の高値(約38,915円)を抜き返すのに2024年までおよそ34年かかってます。これが「失われた30年」で、「だから米国株でしょ」と言われる原体験。グラフだけ見れば、通説は完全勝利に見えます。
でもそれ、「1990年に買った人」だけの話じゃない?
1990年って、バブルの天井で日経平均が史上最高値をつけた局面。要するに“過去最悪の高値づかみ”です。その人の戦績を、そのまま「日本株の実力」と呼ぶのは、ちょっとかわいそう。というわけで、買う年をずらして同じ計算をしてみました。
| 買った年(起点) | 日経平均(円) | S&P500(現地$) | S&P500(円建て) |
|---|---|---|---|
| 1990年(バブル天井) | 1.8倍 | 23倍 | 25倍 |
| 2000年(ITバブル) | 3.4倍 | 5.4倍 | 8.1倍 |
| 2009年(リーマン後の底) | 8.3倍 | 9.2倍 | 16.3倍 |
| 2013年(アベノミクス〜) | 6.0倍 | 5.1倍 | 8.8倍 |
| 戦後77年トータル(1949〜) | 376倍 | 498倍 | — |
景色、ガラッと変わりました。リーマンショック後の底(2009年)からなら、日経8.3倍 vs S&P500(現地通貨)9.2倍でほぼ互角。さらにアベノミクス以降(2013年)になると、現地通貨ベースで日経6.0倍 vs S&P500の5.1倍——なんと日本株のほうが勝ってるんです。戦後77年というロングスパンでも、376倍 対 498倍でいい勝負。
つまり、起点を変えれば日本株もそこまで悪くない。と言えそうです。
米国株の“勝ち”、正体は株じゃなかった
“米国株が強い”の正体は、株の強さじゃなくて「為替(円安)」だった。
さっきの表をもう一回見てください。2013年起点、株そのものの伸びは日経6.0倍 > S&P500の5.1倍。株単体なら日本の勝ちです。なのに「円建て」に直すと、S&P500が8.8倍に化けて逆転する。この差を生んだ犯人はひとつだけ——ドル円が92円→159円に動いた「円安」です。
図1と図2を見比べると、面白いことに気づきます。1990年(図1)は、現地ドルと円建てのS&P500がほぼ重なってる。当時から今までドル円がほとんど動いてないので、あの圧勝は純粋に株の力だったんです。ところが2013年(図2)は、現地ドルと円建ての間にぶ厚い帯がある。直近の米国優位は、株が強いんじゃなくて、その大半が円安が作ってたってことです。
「S&P500買っときゃいい」っていう成功体験の正体は、米国株の強さ+“円安ボーナス”の二階建てだった。これがデータの答えでした。
私の判定:「買っときゃいい」は“条件付きで”正しい
- 〇円で見た過去の成績では、だいたい正しい
- △起点しだいで結論がひっくり返る(1990年と2009年で別世界)
- △直近の優位の多くは“円安”が稼いだもの(株では日本も健闘)
- ×「無条件で最強」ではない(円高になれば前提が崩れる)
“買っときゃいい”の二階建て、その一階(円安)には「これからも円安が続く」という隠れた前提がこっそり入ってます。いまは1ドル=159円前後の歴史的な円安。もし円高に振れたら、いままで追い風だった為替がいきなり逆風に変わって、円で見た米国株のリターンは削られます。過去の検証でわかるのは「過去どうだったか」だけ。未来の保証券じゃありません。それに、資産をぜんぶドル建てに寄せるのは、それ自体が為替の一点張りでもあるんですよね。
初心者はどう受け止めればいい?
「で、結局S&P500を買っときゃいいの?」と思いますよね。正直、これからどうなるかは私にもわかりません。「こうすべき」と言える立場でもないので、今回の検証で私が持てた“こんな見方もあるよ”を、3つだけ共有しておきます。
円で生活してる私たちの成績は、つねに「株の損益+為替の損益」。米国株を持つのは、為替リスクも一緒に背負ってるってことなんだな、と私は思いました。
1990年の例のとおり、同じ対象でも起点しだいで天国と地獄。だから一気に買うより時間を分けて買う、という人もいますね。
“最強”の成功体験には、たいてい隠れた前提(今回は円安)がいたりします。前提が変われば結論も変わる——私はそう考えると、ちょっと冷静になれます。
この検証の前提だけ、正直に
今回は「指数」そのものの値動きで比べてます。実際は配当(再投資)が乗るので、両者ともリターンはこれより上。とくにS&P500は分配が厚めなので、配当まで入れると米国の差はもう少し開く方向です。ここは正直に。※1 ※2
まとめ
- 「S&P500買っときゃいい」は、円で見た過去成績としては正しい。でも勝因のかなりの部分は円安で、株の実力では直近の日本も負けてない。
- 結論は起点・通貨・配当でコロコロ変わる。単純な「日本 vs 米国」の優劣論は、そのまま鵜呑みにしなくてもいいのかも、と思いました。
- 大事なのは「どのメガネで見るか」。これは過去の検証であって、将来の保証でも投資の推奨でもありません。
- 判定:★★★★☆(条件付きで正しい)
よくある質問
- ※1 データ出典:Stooq(日経平均・S&P500・ドル円の各終値)。月末終値ベースで集計し、私が作図しました。
- ※2 配当(インカム)は未考慮。倍率は起点を1.0に揃えた価格指数の比較です。起点を1年ずらすだけで倍率は大きく変わるため、特定の起点だけで断定しないようにしています。S&P500の1957年以前は遡及復元値を含みます。








コメントを残す